 06/07/2026
Por Dr. Anderson Rau | Diretor Estadual da ANACON | Direito Condominial | Goiânia, GO
O síndico que paga por serviço não executado, superfatura contrato ou autoriza obra que precisa de quórum sem convocar assembleia deixa rastro de responsabilidade. Isso a maioria das pessoas já sabem.
O que poucos percebem é que o conselheiro fiscal que deu parecer favorável sem checar nenhum documento também pode ser chamado a responder. E a conta pode vir do próprio bolso, junto com a do síndico.
Esse cenário não é hipotético. A jurisprudência brasileira tem reconhecido, com frequência crescente, a responsabilidade civil do conselheiro fiscal em casos de omissão comprovada, com decisões concretas inclusive do Tribunal de Justiça de Goiás.
O que o conselho fiscal é, e o que ele não é
O artigo 1.356 do Código Civil define de forma objetiva a função: ao conselho fiscal compete dar parecer sobre as contas do síndico. Não cabe ao conselho administrar, contratar, pagar ou decidir. Quem aprova as contas é a assembleia.
Esse limite de função é frequentemente mal interpretado nos dois sentidos. Alguns conselheiros acham que, por não administrarem, não respondem por nada. Outros acham que precisam aprovar ou reprovar as contas, quando na verdade seu papel é emitir um parecer técnico que subsidia a decisão da assembleia. Nenhuma das duas leituras está correta, e ambas criam exposição jurídica.
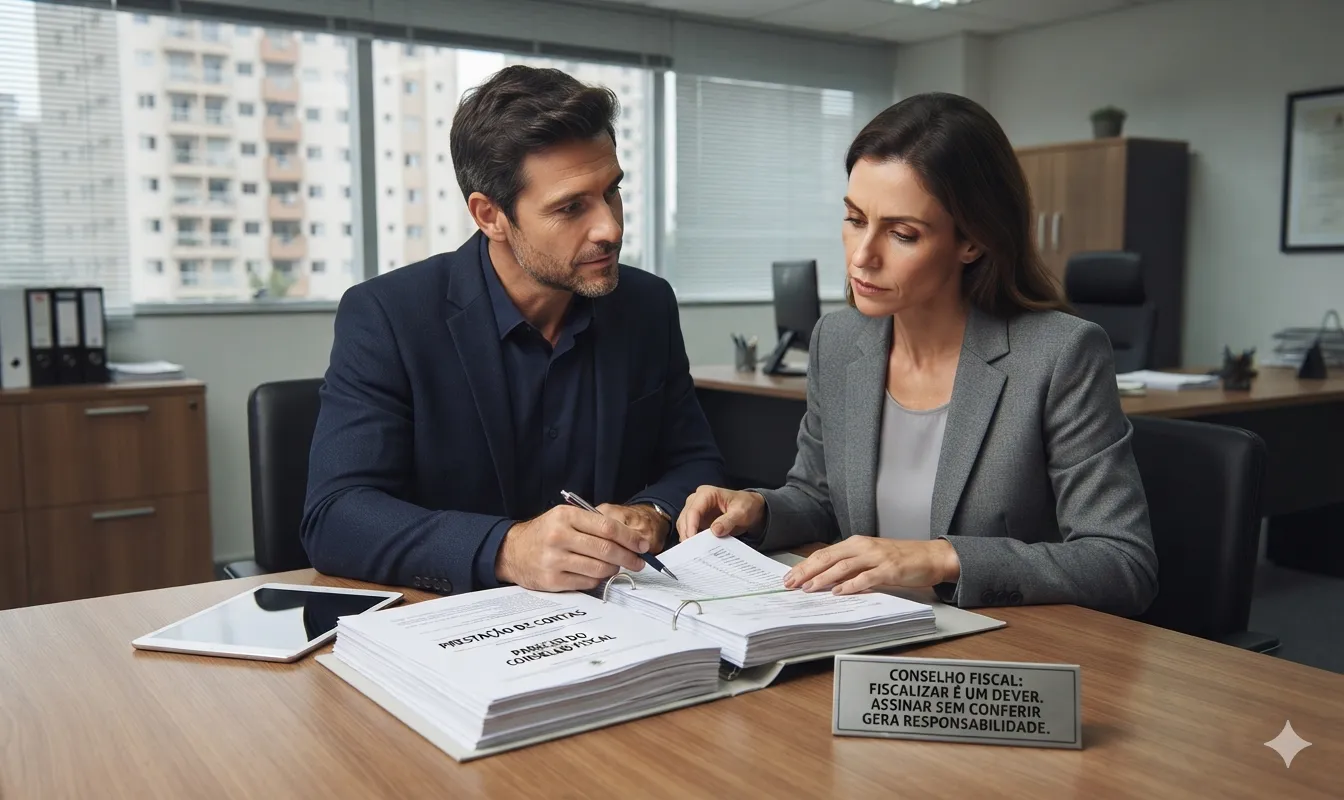
O conselho fiscaliza, e é exatamente por isso que pode responder quando deixa de fiscalizar.
Por que a omissão gera responsabilidade própria
A responsabilidade civil do conselheiro fiscal é subjetiva, o que significa que ela depende de prova de culpa ou dolo, de dano ao condomínio e de nexo causal entre a omissão e o prejuízo. Não existe responsabilidade automática pelo simples fato de integrar o conselho.
Quando esses três elementos estão presentes, a jurisprudência brasileira tem reconhecido, com frequência crescente, responsabilidade solidária ou subsidiária do conselheiro com o síndico, com fundamento no artigo 942 do Código Civil, combinado com os artigos 186 e 927. As decisões não são uniformes entre os tribunais estaduais, mas a tendência é clara: há condenações reais, inclusive com valores expressivos.
O Tribunal de Justiça de Goiás, em decisão da 3ª Câmara Cível, reconheceu que membros do conselho fiscal respondem subsidiariamente pelas irregularidades praticadas pelo síndico quando negligentes no desempenho da função de fiscalização. Em outro caso concreto, membro do conselho fiscal e síndica foram solidariamente condenados ao pagamento de R$ 20.943,91 por irregularidades financeiras na administração do condomínio.
Na prática, isso significa que o conselheiro que assinou um parecer favorável sem examinar as notas fiscais, sem verificar os contratos, sem checar os extratos bancários, pode ser condenado a pagar junto com o síndico pela irregularidade que ele deveria ter identificado.
O que separa o conselheiro diligente do que assinou sem olhar
Existe uma linha jurídica clara entre o conselheiro que cumpriu seu dever de fiscalização e chegou a uma conclusão errada, e o conselheiro que simplesmente assinou o parecer sem nenhuma verificação. O primeiro pode ter cometido um erro. O segundo cometeu uma omissão com potencial de responsabilização.
Essa distinção só pode ser provada por documentação. Atas detalhadas das reuniões do conselho, pedidos formais por escrito ao síndico, registros das irregularidades identificadas e das respostas recebidas, e histórico de acompanhamento das contas ao longo do mandato são os elementos que separam os dois perfis diante de um processo judicial.
Sem esse histórico documentado, não há como provar que o conselheiro cumpriu o dever de fiscalizar. E sem essa prova, a omissão presumida pode ser suficiente para que o tribunal reconheça a responsabilidade.
O que está em jogo na prática
Muitos condomínios em Goiânia e região ainda tratam o conselho fiscal como uma função honorífica, com reuniões de poucos minutos, pareceres assinados sem análise e mandatos inteiros sem um pedido formal de documentação ao síndico. Quando a gestão é séria, esse comportamento não tem consequência visível.
O problema aparece quando a gestão não é séria. Quando um síndico é destituído por irregularidades financeiras, quando um processo de prestação de contas revela desvios, quando uma obra superfaturada é investigada, a atenção inevitavelmente se volta para o conselho fiscal que esteve em funcionamento durante aquele período.
A documentação da fiscalização é a única proteção real do conselheiro. Atas detalhadas, pedidos formais por escrito e registro de cada irregularidade levantada são o que separa o conselheiro diligente do que pode ser chamado a responder solidariamente pelo prejuízo.
Nesse momento, a diferença entre um conselheiro que tem documentação do trabalho realizado e um que não tem pode ser a diferença entre ser excluído do processo e ser condenado junto com o síndico.
A complexidade que o cargo carrega sem que o conselheiro perceba
A maioria das pessoas que aceita integrar um conselho fiscal de condomínio não foi informada dos riscos jurídicos do cargo. Recebeu um convite, aceitou por senso de responsabilidade com a comunidade, e passou a assinar documentos periódicos sem treinamento específico, sem protocolo de fiscalização e sem conhecimento do que a lei e a jurisprudência exigem de um conselheiro diligente.
Esse desconhecimento não afasta a responsabilidade. A lei atribui o dever de fiscalizar ao conselheiro independentemente de ele ter sido informado sobre o alcance desse dever no momento em que aceitou o cargo.
Você é conselheiro fiscal ou integra a gestão de um condomínio em Goiânia e região?
Os riscos descritos neste artigo variam conforme a convenção específica do seu condomínio, o histórico de gestão e as circunstâncias de cada mandato. Para análise do caso concreto:
Central de Atendimento: Ligações (62) 3093-4040 | WhatsApp (62) 99250-3884 — Jurídico, Cobrança, Financeiro, Administrativo e Comercial.
E-mail: contato@raueadvogados.com.br | raueadvogados.com.br
Av. R-1, nº 113, Qd. R2B, Lt. 10, Setor Oeste, Goiânia/GO
Saiba mais sobre nossa atuação em direito condominial:
Assessoria Jurídica Condominial
Consulta Jurídica Estratégica Condominial
Atualização de Convenção e Regimento Interno
Este conteúdo foi útil para você?
Se este artigo trouxe reflexões relevantes para a gestão do seu condomínio, compartilhe com outros síndicos, conselheiros e administradores.
Acesse nosso blog: raueadvogados.com.br/blog
Acompanhe no Instagram: @raueadvogados
Publicamos periodicamente dicas práticas, mudanças legislativas e orientações relevantes para síndicos, moradores e administradoras.
Sobre o autor
Dr. Anderson Rau
OAB/GO 28.613
Sócio-Fundador | Rau & Advogados Associados
Advogado com mais de 15 anos de atuação no segmento condominial e imobiliário. Especialista em Direito Civil e Processo Civil, com MBA em Direito Imobiliário, Operações e Negociações Imobiliárias. Técnico Contabilista. Pós-graduando em Direito Condominial pela Universidade Presbiteriana Mackenzie (UPM/SP).
Cargos e vinculações:
* Diretor da Comissão de Direito Imobiliário e Urbanístico da OAB/GO (2019-2024)
* Diretor Estadual da Associação Nacional da Advocacia Condominial (ANACON/GO)
* Árbitro na 2ª Câmara de Conciliação e Arbitragem de Goiânia (2CCA/SECOVI-GO), exercendo atividade decisória equivalente à de um juiz na esfera da justiça privada
* Diretor Institucional da ADEMCI/GO
* Diretor Adjunto do IBRADIM/GO
Atua em parceria com equipe de advogados(as) especialistas e colaboradores experientes no segmento condominial e imobiliário, já tendo prestado assessoria a mais de 150 condomínios ativos em Goiânia e região.
Base legal e referências
Código Civil (Lei 10.406/2002): art. 1.356 (função do conselho fiscal), arts. 186 e 927 (responsabilidade civil subjetiva por omissão culposa), art. 942 (responsabilidade solidária)
Lei de Condomínios (Lei 4.591/1964)
TJGO, 3ª Câmara Cível: responsabilidade subsidiária do conselho fiscal por negligência na fiscalização
Migalhas: "Responsabilidade civil dos conselheiros de condomínio", nov. 2025
Jurisprudência de tribunais estaduais (TJ-SP, TJ-PR, TJGO) reconhecendo responsabilidade solidária ou subsidiária de conselheiros fiscais que aprovaram contas sem verificação mínima dos documentos contábeis.
Copyright © 2026
Criação de Site Profissional por TBrWeb